Las tarjetas para viajar sin comisiones existen, pero casi ninguna es gratis en todo. Lo habitual es que una tarjeta no cobre nada al pagar en otra moneda y sí al sacar efectivo a partir de cierto importe, o que cobre un recargo los fines de semana, o que el cajero del país te cobre su propia tarifa aunque tu banco no lo haga. Si alguna vez has vuelto de un viaje y has encontrado en el extracto cargos del 3 % que no esperabas, sabes de qué hablamos.
En esta guía tienes las 7 claves para elegir bien: qué comisiones existen y cuáles se pueden evitar, una comparativa con las condiciones oficiales de Revolut, Wise, N26, imagin, Trade Republic e ING, un ejemplo con números de lo que cuesta un viaje según la tarjeta, la trampa de pagar «en euros» en el datáfono, cómo sacar efectivo sin perder dinero y qué combinación de tarjetas conviene llevar.
En resumen
- Ninguna tarjeta es gratis en todo: la mayoría no cobra por pagar en otra moneda, pero sí al sacar efectivo por encima de un límite (200 € al mes en Revolut Estándar, 250 € en Wise) o con un porcentaje fijo (1,7 % en N26 Estándar fuera del euro).
- Las de banco tradicional suelen cobrar alrededor de un 3 % por cambio de divisa; en un viaje con 1.000 € de gastos, son unos 30 € solo en pagos.
- Paga siempre en la moneda local: si el datáfono o el cajero te ofrece cobrarte «en euros», el cambio lo pone el comercio y suele ser peor.
- Dentro de la zona euro no hay cambio de divisa: pagar en Francia o Italia cuesta lo mismo que en España; las comisiones aparecen en países con otra moneda.
- Lleva dos tarjetas de entidades distintas: si una se bloquea o la pierdes, la otra te salva el viaje.
Datos revisados el 24/10/2026 en las tarifas oficiales de Revolut (plan Estándar), Wise, N26, imagin e ING, y en el Reglamento (UE) 2021/1230. Los ejemplos son hipotéticos y los cálculos, propios.
Índice
- Clave 1: qué comisiones te pueden cobrar al viajar
- Clave 2: dentro y fuera de la zona euro no es lo mismo
- Clave 3: comparativa de tarjetas para viajar sin comisiones
- Clave 4: cuánto cuesta un viaje según la tarjeta (ejemplo)
- Clave 5: la trampa de pagar «en euros»
- Clave 6: cómo sacar efectivo sin perder dinero
- Clave 7: seguridad y plan B
- Qué tarjeta elegir según tu viaje
- Errores habituales
- Preguntas frecuentes
Clave 1: qué comisiones te pueden cobrar las tarjetas al viajar
Para entender qué ofrecen las tarjetas para viajar sin comisiones, conviene saber qué se cobra. Cuando pagas con tarjeta en un país con otra moneda, intervienen tres actores: tu banco, la red de la tarjeta (Visa o Mastercard) y, si sacas dinero, el dueño del cajero. Cada uno puede añadir su parte, y por eso «sin comisiones» no significa lo mismo en todas las tarjetas.
- Comisión por cambio de divisa. Es un porcentaje que tu banco suma al tipo de cambio de la red. En muchas tarjetas de banco tradicional ronda el 3 %. Las tarjetas para viajar sin comisiones la eliminan del todo o hasta un límite.
- Margen en el tipo de cambio. Aunque no haya comisión visible, el tipo aplicado puede ser peor que el de mercado. Revolut y Wise usan su propio tipo; imagin, N26 y Trade Republic aplican el de la red de la tarjeta.
- Comisión de tu banco por retirar efectivo. Puede ser un porcentaje, un importe fijo o ambos, y a menudo es gratis solo hasta cierta cantidad al mes.
- Comisión del cajero. La cobra el banco dueño del cajero y tu tarjeta no puede evitarla. En muchos países es habitual que el propio cajero avise del importe antes de confirmar.
- Recargos especiales. Por ejemplo, Revolut aplica un 1 % al cambiar divisa en fin de semana (desde las 17:00 del viernes hasta las 18:00 del domingo, hora de Nueva York).
La mejor tarjeta para un viaje no es la que anuncia «0 comisiones» en grande, sino la que no cobra por lo que tú vas a hacer: muchos pagos pequeños con el móvil, unas pocas retiradas grandes o un alquiler de coche con fianza.
Clave 2: dentro y fuera de la zona euro no es lo mismo
Si viajas a Portugal, Francia, Italia, Alemania o cualquier país que use el euro, no hay cambio de divisa y no necesitas una tarjeta especial. El Reglamento (UE) 2021/1230 obliga a que un pago en euros dentro de la Unión cueste lo mismo que un pago nacional. Pagar con tu tarjeta habitual en Lisboa cuesta lo mismo que en Sevilla.
Lo que sí puede pasar es que el cajero cobre su comisión, igual que ocurre en España con un cajero de otra entidad. En la guía de tarjetas y pagos tienes cómo funcionan esas comisiones dentro del país.
El problema empieza fuera del euro: Reino Unido, Suiza, Estados Unidos, Marruecos, Japón o los países de la Unión con moneda propia, como Polonia, Chequia, Hungría, Suecia o Dinamarca. Ahí es donde las tarjetas para viajar sin comisiones marcan la diferencia. Ese mismo reglamento obliga a tu banco a avisarte del coste total de la conversión, expresado como porcentaje sobre el tipo del Banco Central Europeo, cuando pagas o sacas dinero en otra moneda de la Unión. Si recibes ese mensaje y ves un 3 % o más, ya sabes lo que te está costando.
Clave 3: comparativa de tarjetas para viajar sin comisiones
Estas son las condiciones de las tarjetas para viajar más usadas en España que hemos podido comprobar hoy en la información oficial de cada entidad, para sus planes gratuitos o la tarjeta básica. Hemos dejado fuera las tarjetas cuyas condiciones de viaje no estaban publicadas con claridad.
| Tarjeta | Coste | Pagar en otra moneda | Sacar efectivo fuera del euro | Lo que debes vigilar |
|---|---|---|---|---|
| Revolut (plan Estándar) | 0 € al mes | Sin comisión entre semana dentro del límite mensual del plan | Gratis 5 retiradas o 200 € al mes (lo que llegue antes); después, 2 % con un mínimo de 1 € | 1 % al cambiar en fin de semana; comisión por uso razonable si pasas el límite de cambio del plan |
| Wise | 7 € al pedir la tarjeta física; sin cuota | Al tipo medio de mercado, con una comisión de conversión baja que la app muestra antes | Gratis hasta 250 € al mes; después, 2,69 % sobre lo que pase de ese importe | Es una entidad de dinero electrónico, no un banco: el saldo no es un depósito |
| N26 (cuenta Estándar) | 0 € al mes | Sin comisión de N26, al tipo de Mastercard | 1,7 % sobre el importe retirado en otra moneda | Número limitado de retiradas gratis en la zona euro; revísalo en tu plan |
| imagin (tarjeta de débito) | 0 € de emisión y mantenimiento | Sin comisión de imagin, al tipo diario de la red | Sin comisión de imagin | El dueño del cajero puede cobrar la suya |
| Trade Republic (tarjeta Visa) | 0 € la virtual | Al tipo de Visa, sin recargo según la entidad | 1 € por retirada si es inferior a 100 €; gratis desde 100 € | Comprueba las condiciones en la app antes de viajar |
| ING (tarjeta de débito) | Virtual 0 €; física 5 € de emisión | Con la comisión habitual por cambio de divisa, salvo con el Plan de viaje | Comisión fuera de la Unión Europea, salvo con el Plan de viaje | El Plan de viaje se activa en la app para unas fechas y tiene límites |
La conclusión es sencilla: para pagar fuera del euro, casi cualquiera de estas tarjetas para viajar sin comisiones te ahorra el 3 % de una tarjeta tradicional. Las diferencias reales están en el efectivo y en la letra pequeña (fines de semana, límites mensuales, comisión mínima por retirada).
¿Es seguro tener el dinero en tarjetas para viajar sin comisiones?
Revolut opera en España como Revolut Bank UAB, un banco autorizado en Lituania, y sus depósitos están cubiertos por el fondo de garantía lituano hasta 100.000 €. N26 es un banco alemán con la garantía de depósitos alemana. imagin es de CaixaBank e ING tiene sucursal en España; ambos están cubiertos por fondos de garantía hasta 100.000 €. Wise es distinta: como entidad de dinero electrónico, debe guardar el dinero de sus clientes separado del suyo, pero el saldo no es un depósito cubierto por un fondo de garantía. Si quieres entender bien esas diferencias, lo explicamos en banco tradicional o neobanco y en la guía del Fondo de Garantía de Depósitos.
Clave 4: cuánto cuesta un viaje con tarjetas para viajar sin comisiones (ejemplo)
Pongamos el caso de Lucía, que pasa una semana en Estados Unidos. Paga con tarjeta el equivalente a 1.000 € (hotel, comidas, transporte, entradas) y saca 300 € en efectivo en dos retiradas, un martes y un jueves. No paga nada en fin de semana.
| Tarjeta | Coste de los pagos | Coste del efectivo | Total aproximado |
|---|---|---|---|
| Tarjeta tradicional con 3 % por cambio y 2 € por retirada fuera de la UE | 30 € | 9 € + 4 € = 13 € | 43 € |
| Revolut Estándar | 0 € | 200 € gratis; 2 % de los 100 € restantes = 2 € | 2 € |
| Wise | Comisión de conversión baja que muestra la app | 250 € gratis; 2,69 % de 50 € = 1,35 € | Unos pocos euros (más 7 € de la tarjeta, una sola vez) |
| N26 Estándar | 0 € | 1,7 % de 300 € = 5,10 € | 5,10 € |
| imagin débito | 0 € | 0 € de imagin | 0 € |
En un viaje así, la diferencia entre una tarjeta tradicional y una tarjeta para viajar sin comisiones ronda los 40 €. En un viaje largo de tres semanas con 3.000 € de gastos, el 3 % ya son 90 € solo en pagos. Si viajas una o dos veces al año fuera del euro, tener una de estas tarjetas en la cartera compensa con el primer viaje.
Fíjate también en el orden de las retiradas. Con Revolut, dos retiradas de 150 € cuestan lo mismo que una de 300 €, porque el límite gratuito es de 200 €; con Trade Republic, en cambio, sacar 80 € cuesta 1 € y sacar 100 € no cuesta nada. Leer la tarifa antes de ir al cajero te ahorra esas pequeñas comisiones que se repiten.
Clave 5: la trampa de pagar «en euros»
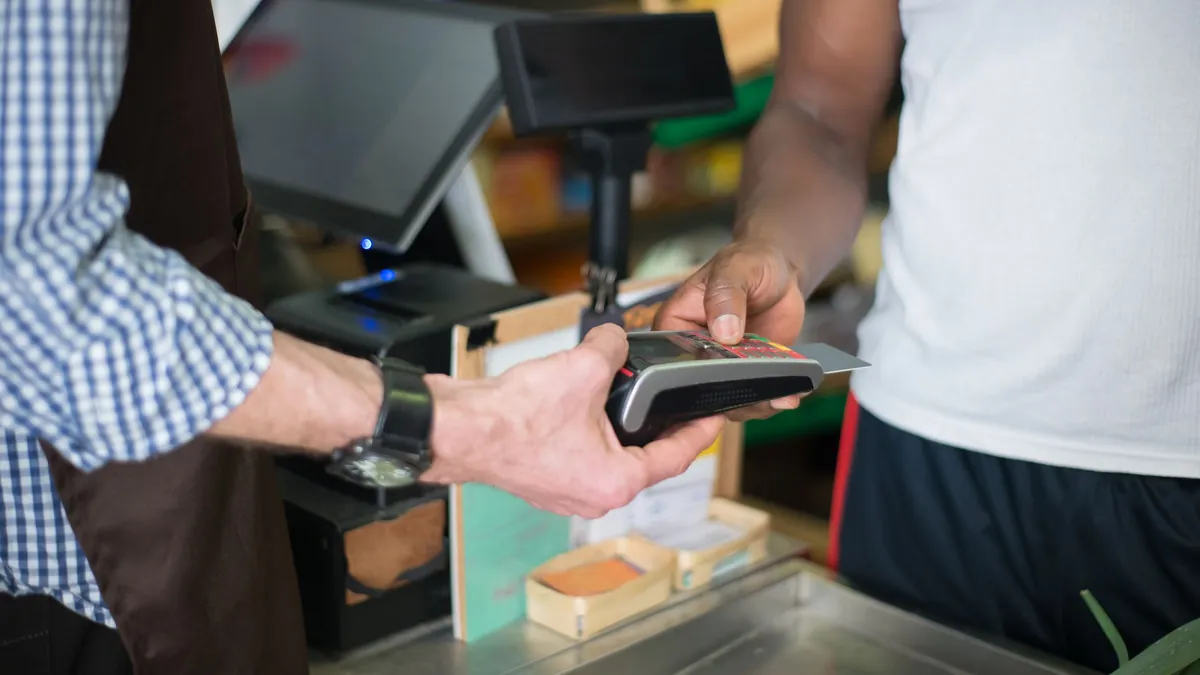
Es muy habitual que, al pagar en una tienda de Londres o al sacar dinero en un cajero de Praga, la pantalla pregunte si quieres que se te cobre en euros. Parece cómodo, porque ves el importe exacto en tu moneda, pero es la llamada conversión dinámica de divisas: el cambio lo aplica el comercio o el cajero, no tu banco, y suele incluir un margen bastante peor.
Un ejemplo con números: una cena de 100 libras. Si eliges pagar en libras con una tarjeta para viajar sin comisiones, te cargan las 100 libras al tipo de la red. Si aceptas pagar «en euros» y el comercio aplica un margen del 5 % (es un supuesto, cada uno pone el suyo), pagas unos 5,8 € más por esa misma cena. Con 1.000 € de gastos en el viaje, la diferencia sería de unos 50 €.
La regla es simple y vale para cualquier tarjeta: elige siempre la moneda local, tanto en el datáfono como en el cajero, y rechaza la conversión que te ofrezcan. Las propias entidades lo recomiendan; imagin, por ejemplo, aconseja en su web rechazar la oferta del cajero de convertir la retirada a euros. Si el camarero trae el datáfono ya marcado en euros, pide que lo cambie.
Clave 6: cómo sacar efectivo sin perder dinero
El efectivo es donde más se nota la diferencia entre tarjetas, y también donde más fácil es equivocarse. Algunas pautas que funcionan en casi cualquier país:
- Saca menos veces y cantidades mayores si tu tarjeta cobra un mínimo por retirada (Revolut fuera de su límite, Trade Republic por debajo de 100 €).
- Usa cajeros de bancos, no los de tiendas, aeropuertos o zonas turísticas, que suelen cobrar más.
- Lee la pantalla antes de confirmar. Si el cajero indica su comisión y te parece alta, cancela y busca otro.
- No uses tarjeta de crédito para sacar efectivo. Suele tener comisiones altas: ING, por ejemplo, cobra un 3 % (mínimo 2 €) por retirar a crédito en el extranjero, más un 3 % por cambio de divisa.
- No cambies dinero en el aeropuerto si puedes evitarlo: las casas de cambio suelen aplicar márgenes mucho mayores que cualquier tarjeta.
Con las tarjetas para viajar sin comisiones, el efectivo también sale barato si lo planificas. Si necesitas algo de efectivo al llegar (un taxi, una propina), sacar una cantidad pequeña en un cajero de banco con tu tarjeta de viaje suele salir más barato que llevarlo cambiado desde España.
Clave 7: seguridad y plan B
Ni las mejores tarjetas para viajar sirven de nada si se bloquean. Una tarjeta bloqueada en mitad de un viaje es más grave que cualquier comisión. Antes de salir, revisa estos puntos:
- Lleva al menos dos tarjetas de entidades distintas, y guárdalas en sitios diferentes (una en la cartera, otra en la maleta o en el móvil).
- Activa los avisos de cada pago en la app y comprueba que puedes bloquear y desbloquear la tarjeta desde el móvil.
- Revisa los límites diarios de pago y de cajero y súbelos si vas a pagar algo grande, como un hotel.
- Para alquilar un coche, lleva una tarjeta de crédito: muchas empresas no aceptan débito para la fianza.
- Desconfía de mensajes urgentes sobre tu tarjeta durante el viaje: los fraudes con suplantación del banco aumentan en vacaciones. En nuestra guía de estafas bancarias tienes las más habituales.
Si usas el móvil para pagar, comprueba antes que tu tarjeta de viaje está añadida a Google Pay o Apple Pay; es cómodo y, si pierdes la tarjeta física, puedes seguir pagando.
📩 Si te ha resultado útil, suscríbete a la newsletter de Hábitos de Ahorro: te avisamos cuando cambian las comisiones de las tarjetas y las condiciones de los bancos, con datos verificados y sin jerga.
Qué tarjeta para viajar sin comisiones elegir según tu viaje
| Tu situación | Opción que suele encajar | Motivo |
|---|---|---|
| Viajas solo dentro de la zona euro | Tu tarjeta habitual | No hay cambio de divisa y el pago cuesta lo mismo que en España |
| Viajes cortos fuera del euro, pocas retiradas | Revolut Estándar, N26 o imagin | Pagos sin comisión y efectivo barato en importes moderados |
| Viajas mucho o pagas en varias monedas | Wise o Revolut | Guardas saldo en varias divisas y ves el cambio antes de pagar |
| Prefieres un banco español de siempre | imagin o el Plan de viaje de ING | Condiciones claras sin abrir cuenta en el extranjero |
| Necesitas mucho efectivo | imagin o Trade Republic (retiradas de 100 € o más) | Sin comisión propia por retirar |
| Vas a alquilar coche | Una tarjeta de crédito además de la de viaje | Para la fianza |
Una combinación que funciona para la mayoría: la tarjeta de tu banco principal como respaldo y una de las tarjetas para viajar sin comisiones de la tabla para el día a día del viaje. Si además estás pensando en cambiar de banco, en nuestra comparativa de bancos online tienes las cuentas sin comisiones que incluyen tarjeta.
Errores habituales con las tarjetas al viajar
El más caro, incluso con tarjetas para viajar sin comisiones, es aceptar pagar en euros en el datáfono. Parece un detalle, pero se repite en cada compra y es el coste más fácil de evitar.
El segundo es pedir la tarjeta a última hora. Las tarjetas para viajar físicas tardan unos días en llegar y algunas, como la de Wise, cuestan 7 €. Pídela con al menos dos semanas de margen y haz un pago de prueba antes de salir.
El tercero es olvidar los fines de semana y los límites mensuales. Si con Revolut cambias mucho dinero un sábado o pasas el límite de tu plan, el ahorro se reduce. Y el último: dejar todo el dinero del viaje en una sola tarjeta. Si se bloquea por un pago sospechoso, te quedas sin forma de pagar hasta que lo resuelvas. Reparte el dinero entre dos tarjetas y ten siempre una pequeña reserva.
Preguntas frecuentes sobre las tarjetas para viajar sin comisiones
¿Cuál es la mejor tarjeta para viajar sin comisiones?
Depende de cómo vayas a usarla. Para pagar fuera del euro, Revolut, N26, imagin y Wise no cobran comisión propia o la tienen muy baja. Para efectivo, imagin no cobra comisión propia, Revolut es gratis hasta 200 € al mes y Wise hasta 250 €. Lo más útil es combinar una de ellas con la tarjeta de tu banco.
¿Me cobran comisión por pagar con tarjeta en Francia, Italia o Portugal?
No por cambio de divisa, porque usan el euro. Un pago en euros dentro de la Unión Europea cuesta lo mismo que en España. Solo puede haber comisión al sacar efectivo si el cajero cobra la suya, igual que pasa aquí con cajeros de otras entidades.
¿Es mejor pagar en euros o en la moneda local?
En la moneda local. Si eliges euros en el datáfono o en el cajero, el cambio lo aplica el comercio, normalmente con un margen peor que el de tu tarjeta. Con una tarjeta para viajar sin comisiones, pagar en la moneda del país es casi siempre lo más barato.
¿Cuánto cobra Revolut por sacar dinero en el extranjero?
Con el plan Estándar, las cinco primeras retiradas o los primeros 200 € de cada mes son gratis, lo que llegue antes. Después, en cajeros fuera de España cobra un 2 % del importe con un mínimo de 1 €. El dueño del cajero puede cobrar además su propia comisión.
¿Necesito una tarjeta de crédito para viajar?
No para pagar, porque una de débito o prepago sirve en casi todo. Sí suele hacer falta para alquilar un coche o dejar fianza en algunos hoteles. Evita usarla para sacar efectivo: las retiradas a crédito tienen comisiones altas.
Artículos relacionados
- Tarjetas y pagos: crédito, débito y cuándo usar cada una
- Banco tradicional o neobanco: diferencias que importan
- Bancos online: comparativa de 8 entidades
- Fondo de Garantía de Depósitos: qué cubre y qué no
- Estafas bancarias: cómo detectarlas y qué hacer
Fuentes consultadas
- Revolut: comisiones del plan Estándar (sucursal en España)
- Wise: comisiones de la tarjeta
- N26: sacar dinero en el extranjero
- imagin: tarjeta para viajar
- ING: documento informativo de las comisiones
- Reglamento (UE) 2021/1230 sobre pagos transfronterizos
Descargo de responsabilidad
Este artículo es informativo y no constituye asesoramiento financiero personalizado. Las comisiones de las tarjetas cambian con frecuencia: comprueba siempre la tarifa vigente en la web o la app de cada entidad antes de viajar. Los ejemplos son casos hipotéticos y los cálculos, orientativos. Datos revisados el 24/10/2026.
Revisado por Daniel el 24 de octubre de 2026.