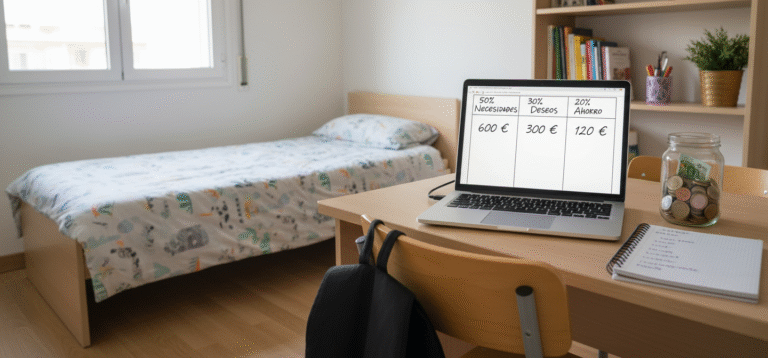

El método 50/30/20 se ha popularizado como una herramienta fácil para empezar a controlar el dinero sin necesidad de hojas de cálculo avanzadas ni conocimientos técnicos. Consiste en dividir tus ingresos netos en tres bloques claros y usar esos límites como referencia para decidir cuánto puedes gastar en cada área y cuánto deberías destinar a ahorro y pago de deudas. Esta guía explica en detalle cómo funciona el método 50/30/20, qué entra en cada categoría, cómo ajustarlo a distintas situaciones y varios ejemplos reales para que puedas ponerlo en práctica.
El método 50/30/20 fue popularizado por la senadora estadounidense Elizabeth Warren en su libro ‘All Your Worth’, y desde entonces se ha convertido en una de las reglas de presupuesto más recomendadas por asesores financieros. En España, entidades como BBVA, CaixaBank y Banco Sabadell incluyen este método en sus guías de educación financiera para clientes. La clave de su éxito: es fácil de recordar, no requiere conocimientos técnicos y se adapta a cualquier nivel de ingresos.
En resumen
- El método 50/30/20 reparte el sueldo neto: 50 % para necesidades, 30 % para deseos y 20 % para ahorro o deudas.
- Con 1.600 € netos salen 800 €, 480 € y 320 € al mes; ese 20 % suma 3.840 € en un año.
- Si el alquiler se come más de la mitad del sueldo, es más realista empezar con 60/30/10 o 70/20/10 e ir subiendo el ahorro.
- Lo que más ayuda es separar el ahorro el mismo día de cobro. Puedes calcular tu reparto con la calculadora.
Índice
- Qué es el método 50/30/20
- Qué incluye cada bloque del método 50/30/20
- Cómo aplicar el método 50/30/20 paso a paso
- Calculadora del método 50/30/20: tu reparto en un minuto
- Ejemplos del método 50/30/20 con distintos ingresos
- Cómo adaptar el método 50/30/20 a tu situación
- Vivienda: cuánto destinar a alquiler o hipoteca
- Coche: cuánto puede costarte al mes
- Tabla resumen: variaciones del método 50/30/20
- Herramientas para aplicar el método 50/30/20
- Caso práctico: de 70/25/5 a 50/30/20 en 8 meses
- Errores comunes al usar el método 50/30/20 (y soluciones)
- Errores de mentalidad (más allá de los números)
- Preguntas frecuentes sobre el método 50/30/20
- Plan de acción de 30 días
- Artículos relacionados
- Descargo de responsabilidad
Qué es el método 50/30/20
El método 50/30/20 es una regla de presupuesto que propone destinar aproximadamente el 50 % de tus ingresos netos a necesidades básicas, el 30 % a deseos o gastos prescindibles y el 20 % al ahorro y objetivos financieros. Este enfoque, conocido también como “Balanced Money Formula”, se utiliza en muchas guías de educación financiera como punto de partida para organizar las finanzas personales de forma equilibrada.
Las entidades financieras enfatizan que el método 50/30/20 no es una ley rígida, sino una referencia que puedes adaptar: por ejemplo, aumentar el porcentaje de ahorro si tienes objetivos ambiciosos o reducir temporalmente la parte de deseos si tus gastos fijos son altos.
Con 2.000 € netos al mes, el reparto quedaría así (las partidas son orientativas):
| Bloque | Importe | Ejemplo de partidas |
|---|---|---|
| Necesidades (50 %) | 1.000 € | Vivienda 600 €, comida 250 €, transporte 100 €, otros 50 € |
| Deseos (30 %) | 600 € | Restaurantes 200 €, ocio 150 €, ropa 150 €, otros 100 € |
| Ahorro (20 %) | 400 € | Fondo de emergencia 250 €, objetivo concreto (viaje, entrada de vivienda) 150 € |
Qué incluye cada bloque del método 50/30/20
Para aplicar bien el método 50/30/20, es clave saber qué entra en “necesidades”, qué se considera “deseos” y qué se cuenta como “ahorro”.
- 50 % – Necesidades básicas
- Vivienda: alquiler o hipoteca, comunidad, suministros básicos (luz, agua, gas), seguro de hogar.
- Alimentación esencial.
- Transporte necesario para trabajar o estudiar.
- Seguros médicos y gastos de salud imprescindibles.
- Pagos mínimos de deudas y otros gastos sin los cuales no podrías mantener tu nivel básico de vida.
- 30 % – Deseos o estilo de vida
- Ocio: restaurantes, bares, cine, conciertos, viajes de placer.
- Compras no esenciales: ropa de moda, gadgets, decoración extra.
- Suscripciones de entretenimiento y otros caprichos.
- En general, todo lo que mejora tu calidad de vida pero no es estrictamente imprescindible.
- 20 % – Ahorro y objetivos financieros
- Construir o reforzar el fondo de emergencia.
- Amortizar deudas por encima del mínimo para salir antes de ellas.
- Ahorro para objetivos específicos (entrada de vivienda, estudios, proyectos).
- Inversión a largo plazo para jubilación u otros fines.
Tabla rápida: ¿Necesidad o deseo? (Casos confusos)
| Gasto | ¿Necesidad o deseo? | Razonamiento |
|---|---|---|
| Alquiler/hipoteca | Necesidad (50%) | Imprescindible para tener techo |
| Netflix, HBO, Spotify | Deseo (30%) | Entretenimiento prescindible |
| Comida del supermercado | Necesidad (50%) | Alimentación básica |
| Restaurantes y delivery | Deseo (30%) | Puedes comer en casa |
| Seguro médico privado | Depende del contexto | Necesidad si usas mucho / Deseo si tienes sanidad pública |
| Gimnasio | Deseo (30%) | Puedes hacer ejercicio gratis en casa/parque |
| Transporte al trabajo | Necesidad (50%) | No puedes trabajar sin llegar |
| Segundo coche | Deseo (30%) | Normalmente prescindible |
| Móvil básico + tarifa | Necesidad (50%) | Comunicación esencial |
| Último iPhone cada año | Deseo (30%) | Actualización innecesaria |
Varios recursos insisten en que, dentro del método 50/30/20, el pago de deudas adicionales y la creación de colchones de seguridad deben considerarse parte del bloque del 20 % de ahorro.
Cómo aplicar el método 50/30/20 paso a paso
Las guías sobre el método 50/30/20 proponen una serie de pasos claros para ponerlo en práctica.
- Calcular tus ingresos netos mensuales
Suma tu salario neto mensual y otros ingresos estables (alquileres, trabajos extra recurrentes) después de impuestos y retenciones. - Aplicar los porcentajes del método 50/30/20
- 50 % de tus ingresos para necesidades.
- 30 % para deseos.
- 20 % para ahorro y objetivos.
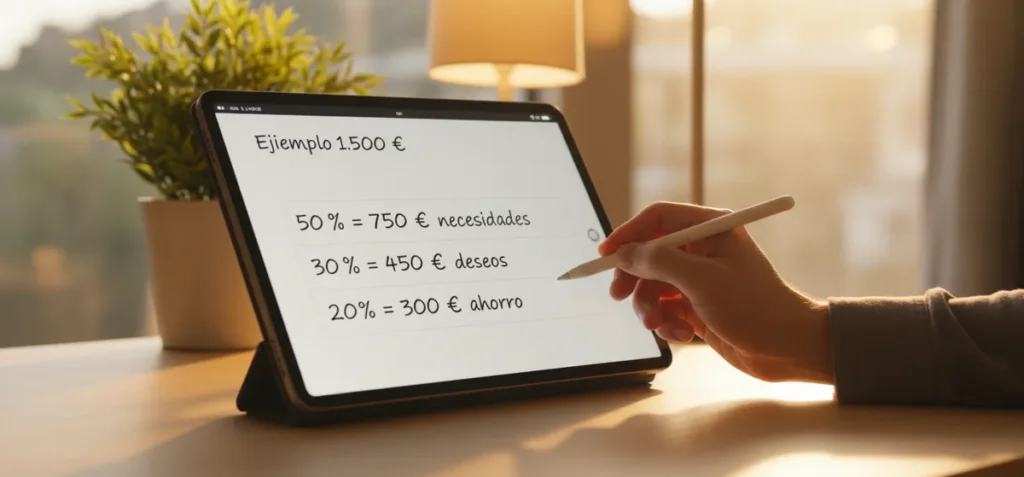
Por ejemplo, con 1.500 € netos, el método 50/30/20 sugeriría 750 € para necesidades, 450 € para deseos y 300 € para ahorro.
- Revisar tus gastos actuales
Durante uno o dos meses, registra tus gastos y clasifícalos según las tres categorías del método 50/30/20. Esto te mostrará en qué porcentaje real estás ahora. - Comparar realidad vs. método 50/30/20
Calcula qué porcentaje de tus gastos son necesidades, deseos y ahorro; compáralos con el 50/30/20 para ver dónde te desvías. - Ajustar poco a poco
No es necesario alcanzar el método 50/30/20 de un mes para otro. Las guías recomiendan hacer ajustes graduales: reducir poco a poco los deseos, buscar formas de bajar algunas necesidades y aumentar el porcentaje destinado al ahorro conforme sea posible. - Automatizar el bloque del 20 %
Para dar prioridad al ahorro dentro del método 50/30/20, muchas fuentes sugieren automatizar las transferencias al inicio de mes, tratándolas como un gasto fijo más.
Calculadora del método 50/30/20: tu reparto en un minuto
La forma más rápida de aplicar el método 50/30/20 es partir de tu sueldo neto, el que llega a la cuenta. Escribe la cifra, elige el reparto que encaje con tu situación y, si quieres un diagnóstico, añade lo que gastas hoy en necesidades. Debajo de la calculadora tienes el mismo cálculo hecho a mano.
Calculadora del método 50/30/20
Escribe tu sueldo neto mensual y elige el reparto. Si quieres, añade lo que pagas hoy en gastos fijos para ver si encajas. Los datos no salen de tu navegador.
Cálculo orientativo, no es asesoramiento financiero. Usa siempre los ingresos netos (lo que llega a tu cuenta). Si cobras pagas extra prorrateadas o no, suma lo que recibes en el año y divídelo entre 12 para obtener una media mensual.
Si prefieres hacerlo a mano, son cuatro pasos:
Paso 1: Ingresos netos mensuales totales: _______€
Paso 2: Multiplica y anota tus objetivos 50/30/20:
- 50% Necesidades = Ingresos × 0,50 = _______€
- 30% Deseos = Ingresos × 0,30 = _______€
- 20% Ahorro = Ingresos × 0,20 = _______€
Paso 3: Calcula tus porcentajes REALES actuales:
- Suma todos tus gastos fijos mensuales (alquiler, comida básica, transporte, seguros, deudas mínimas): _______€
- Divide entre tus ingresos y multiplica por 100 = _______% (tu porcentaje real de necesidades)
- Repite con deseos y ahorro actual
Paso 4: Compara:
- Si necesidades > 50%: busca reducir alquiler, transporte o renegociar deudas
- Si deseos > 30%: identifica gastos prescindibles a recortar
- Si ahorro < 20%: transfiere la diferencia de deseos a ahorro
Ejemplo con 2.000€/mes:
- Objetivo necesidades: 2.000 × 0,50 = 1.000€
- Objetivo deseos: 2.000 × 0,30 = 600€
- Objetivo ahorro: 2.000 × 0,20 = 400€
Si tus necesidades reales son 1.300€ → 1.300/2.000 = 65% (estás 15 puntos por encima del método 50/30/20)
Ejemplos del método 50/30/20 con distintos ingresos
Mileurista en ciudad mediana (1.200€/mes netos)
- 50% Necesidades (600€):
- Alquiler habitación compartida: 350€
- Comida básica supermercado: 150€
- Transporte público: 50€
- Móvil + Internet: 30€
- Seguro salud básico: 20€
- 30% Deseos (360€):
- Restaurantes y bares: 120€
- Ocio (cine, conciertos): 80€
- Ropa y complementos: 60€
- Suscripciones (Netflix, Spotify): 30€
- Caprichos varios: 70€
- 20% Ahorro (240€):
- Fondo emergencia: 140€
- Objetivo viaje: 100€
Realidad: Con 1.200€ es difícil cumplir el 50/30/20 en ciudades caras. Ajuste realista: 60/20/20 (reducir deseos).
Pareja joven con dos nóminas (3.500€/mes netos conjuntos)
- 50% Necesidades (1.750€):
- Alquiler piso 2 habitaciones: 900€
- Comida supermercado: 400€
- Transporte (coche + gasolina): 200€
- Suministros (luz, agua, gas): 120€
- Seguros (coche, hogar): 80€
- Internet y móviles: 50€
- 30% Deseos (1.050€):
- Restaurantes y ocio: 400€
- Viajes y escapadas: 300€
- Ropa y complementos: 150€
- Gimnasio (ambos): 100€
- Hobbies y caprichos: 100€
- 20% Ahorro (700€):
- Fondo emergencia (6 meses gastos): 300€
- Ahorro entrada vivienda: 300€
- Inversión ETFs: 100€
Realidad: Este perfil puede cumplir el 50/30/20 con disciplina, incluso mejorar a 45/25/30 reduciendo deseos.
Familia con dos hijos (4.200€/mes netos)
- 50% Necesidades (2.100€):
- Hipoteca: 900€
- Comida y pañales: 600€
- Transporte (dos coches): 250€
- Suministros: 150€
- Seguros múltiples: 120€
- Guardería/extraescolares: 80€
- 30% Deseos (1.260€):
- Vacaciones familiares: 400€
- Restaurantes/ocio familia: 300€
- Ropa niños + padres: 200€
- Actividades niños (deporte, música): 160€
- Entretenimiento: 200€
- 20% Ahorro (840€):
- Fondo emergencia familiar: 300€
- Ahorro estudios hijos: 300€
- Amortización hipoteca extra: 200€
- Inversión jubilación: 40€
Realidad: Familias con hijos pequeños a menudo necesitan 55/25/20 por gastos elevados en necesidades.
En este nivel, algunas guías recomiendan utilizar el método 50/30/20 como base, pero aspirar a aumentar el porcentaje de ahorro si las necesidades están por debajo del 50 %.
Cómo adaptar el método 50/30/20 a tu situación
Muchos recursos subrayan que el método 50/30/20 es una referencia flexible, sobre todo cuando el coste de vida o las deudas hacen difícil respetar los porcentajes al pie de la letra.
- Si tus necesidades superan el 50 %
Es común en ciudades con vivienda cara o ingresos ajustados. En estos casos, se propone:- Reducir gastos de deseos por debajo del 30 %.
- Trabajar a medio plazo para bajar algunas necesidades (por ejemplo, buscar alquiler más barato, compartir vivienda o renegociar deudas).
- Si puedes ahorrar más del 20 %
Si tus necesidades reales son inferiores al 50 % y tus deseos no alcanzan el 30 %, muchas guías recomiendan aprovechar para aumentar el bloque de ahorro del método 50/30/20 (por ejemplo, 50/20/30 o incluso 40/20/40, según objetivos). - Variantes centradas en salir de deudas
Algunos artículos plantean adaptar el método 50/30/20 para épocas de fuerte reducción de deudas, reduciendo temporalmente la parte de deseos y elevando el porcentaje destinado a ahorro y amortización.
La idea central es usar el método 50/30/20 como guía visual para entender tu situación y luego ajustarlo a tu realidad, no al revés.
Vivienda y método 50/30/20: cuánto destinar a alquiler o hipoteca
La vivienda es lo que más empuja el bloque de necesidades por encima del 50 %. Una referencia prudente, y la que suelen aplicar los bancos al estudiar una hipoteca, es que el coste fijo de la casa no pase del 30–35 % de los ingresos netos. Ahí hay que sumar todo: alquiler o cuota, comunidad, seguro del hogar, IBI prorrateado y suministros básicos. Si solo miras la cuota, la casa parece más barata de lo que es.
| Ingresos netos al mes | 50 % necesidades | Vivienda al 30–35 % | Lo que queda para el resto de necesidades |
|---|---|---|---|
| 1.500 € | 750 € | 450–525 € | 225–300 € (muy justo) |
| 2.000 € | 1.000 € | 600–700 € | 300–400 € |
| 2.500 € | 1.250 € | 750–875 € | 375–500 € |
| 3.500 € (pareja) | 1.750 € | 1.050–1.225 € | 525–700 € |
Pongamos el caso de Marta, que cobra 2.000 € netos y encuentra un piso de 800 € más unos 100 € de suministros. La vivienda se come el 45 % de su sueldo y le deja 100 € para el resto de necesidades, así que el reparto real acaba pareciéndose más a un 65/25/10 que a un 50/30/20. Un piso de 650 € con los mismos gastos la deja en un 37,5 %: sigue por encima de la referencia, pero el ahorro del 20 % todavía es posible si recorta algo en deseos.
Si vas a comprar, la entrada sale del 20 %. Lo habitual es que el banco financie como mucho el 80 % del menor valor entre la tasación y el precio de compra, y los impuestos, la notaría y el registro de una vivienda usada suelen sumar alrededor de un 10 % más, según la comunidad autónoma. Para un piso de 200.000 € hacen falta unos 60.000 € ahorrados. Con 400 € al mes (el 20 % de 2.000 €) son más de 12 años; una pareja que aparta 700 € al mes tarda unos 7. Hacer esta cuenta antes de mirar anuncios ayuda a decidir entre comprar ya, esperar o seguir de alquiler mientras crece el ahorro, y evita firmar una hipoteca que deje el bloque de necesidades sin margen.
Coche y método 50/30/20: cuánto puede costarte al mes
Si necesitas el coche para trabajar o para el día a día, entra en el bloque de necesidades del método 50/30/20. El error habitual es contar solo la cuota del préstamo y olvidar el seguro, el combustible, el impuesto de circulación, la ITV y el mantenimiento, que llegan una o dos veces al año y descuadran el mes en que toca pagarlos. La solución es prorratearlos: suma lo que pagas al año por cada concepto y divídelo entre 12.
Pongamos el caso de Pablo, con 2.000 € netos al mes y, por tanto, 1.000 € para necesidades. Sus cifras son un ejemplo, porque el seguro, el impuesto municipal o el consumo cambian mucho según el coche, la ciudad y los kilómetros:
| Concepto (al mes) | Coche financiado | Coche ya pagado |
|---|---|---|
| Cuota del préstamo | 220 € | 0 € |
| Seguro (540 € al año) | 45 € | 45 € |
| Combustible | 120 € | 120 € |
| Impuesto de circulación e ITV (300 € al año) | 25 € | 25 € |
| Mantenimiento y neumáticos | 40 € | 50 € |
| Total | 450 € (22,5 % del sueldo) | 240 € (12 % del sueldo) |
Con el coche financiado, Pablo dedica 450 € de sus 1.000 € de necesidades solo a moverse, y le quedan 550 € para vivienda, comida y suministros: con un alquiler de 700 € el método ya no cuadra. Con el coche pagado, la diferencia es de 210 € al mes, más de 2.500 € al año. Por eso, antes de cambiar de coche, conviene hacer esta tabla con el coche actual y con el que se quiere comprar.
Como referencia prudente, que no es ninguna norma, la cuota no debería pasar del 10–15 % de los ingresos netos, para que el resto de gastos del coche no se coma el bloque de necesidades:
| Ingresos netos | Necesidades (50 %) | Cuota orientativa (10–15 %) |
|---|---|---|
| 1.500 € | 750 € | 150–225 € |
| 2.000 € | 1.000 € | 200–300 € |
| 2.500 € | 1.250 € | 250–375 € |
| 3.000 € | 1.500 € | 300–450 € |
Si el coche ya está pagado, no lo cuentes como gratis. Un coche de 12.000 € que piensas cambiar dentro de 10 años necesita unos 100 € al mes apartados para el siguiente (12.000 / 120 meses). Esa cantidad sale del 20 % de ahorro y es lo que evita volver a financiar el próximo. Y si el coche se usa sobre todo para ocio o escapadas de fin de semana, la parte de combustible de esos viajes va mejor en el 30 % de deseos.
Tabla resumen: variaciones del método 50/30/20
(Basado en recomendaciones de distintas guías que proponen adaptar el método 50/30/20 a distintos objetivos).
| Situación / objetivo | Propuesta reparto | Ejemplo cifras (2.000€/mes) | Cuándo usarlo |
|---|---|---|---|
| Método estándar 50/30/20 | 50% necesidades – 30% deseos – 20% ahorro | 1.000€ / 600€ / 400€ | Ingresos medios, sin deudas grandes, situación estable |
| Vivienda muy cara / ciudad costosa | 60% necesidades – 20% deseos – 20% ahorro | 1.200€ / 400€ / 400€ | Madrid, Barcelona, zonas caras donde alquiler/hipoteca es alto |
| Prioridad: salir rápido de deudas | 50% necesidades – 20% deseos – 30% ahorro/deudas | 1.000€ / 400€ / 600€ | Deudas con intereses >10% (tarjetas, créditos rápidos) |
| Ingresos holgados + foco inversión | 40% necesidades – 20% deseos – 40% ahorro | 800€ / 400€ / 800€ | Ingresos altos, gastos optimizados, objetivo FIRE o jubilación anticipada |
| Etapa alto gasto familiar (hijos pequeños) | 55% necesidades – 25% deseos – 20% ahorro | 1.100€ / 500€ / 400€ | Familia con niños pequeños, guarderías, pañales, gastos médicos |
| Estudiante o ingresos muy bajos | 70% necesidades – 15% deseos – 15% ahorro | 1.400€ / 300€ / 300€ (sobre 2.000€) | Ingresos ajustados, prioridad supervivencia pero manteniendo ahorro mínimo |
| Autónomo con ingresos variables | 40% necesidades – 20% deseos – 40% ahorro | 800€ / 400€ / 800€ | Fondo emergencia grande (12 meses), ahorro en meses buenos |
Esta tabla muestra cómo el método 50/30/20 puede ajustarse a diferentes fases de la vida y prioridades.
Herramientas para aplicar el método 50/30/20
No hace falta ninguna aplicación especial para seguir el método 50/30/20. Basta con tres cosas: saber cuánto ingresas, ver en qué se va el dinero y separar el ahorro nada más cobrar.
- La app de tu banco. La mayoría clasifica los movimientos por categorías (hogar, supermercado, ocio…). Revisa una vez al mes qué categorías son necesidades y cuáles deseos, porque la clasificación automática no siempre acierta.
- Una subcuenta o una cuenta aparte para el 20 %. Muchos bancos y neobancos permiten crear huchas o espacios dentro de la cuenta. Si ese dinero va a estar meses parado, puede tener más sentido una cuenta remunerada.
- Una app de gastos por categorías si tienes cuentas en varios bancos. Comparamos seis en la guía de gastos por categorías.
- Una hoja de cálculo con tres columnas (necesidades, deseos, ahorro) y una fila por mes. Es lo más flexible y no comparte tus datos con nadie.
Un consejo práctico: empieza con lo que ya tienes, la app del banco, durante dos o tres meses. Si echas en falta algo concreto, como juntar varias cuentas o fijar límites por categoría, entonces sí merece la pena probar una aplicación específica.
Caso práctico: de 70/25/5 a 50/30/20 en 8 meses
Pongamos el caso de María, un ejemplo hipotético: 32 años, profesora en Valencia, 1.800 € netos al mes.
Situación inicial (Mes 0):
- Necesidades: 1.260€ (70%) - Alquiler 750€ + Comida 300€ + Coche 150€ + Otros 60€
- Deseos: 450€ (25%) - Restaurantes, ropa, ocio sin control
- Ahorro: 90€ (5%) - Solo lo que sobraba algunos meses
Problemas identificados:
- Alquiler demasiado alto (42% de ingresos solo)
- Coche poco usado (parking 80€/mes + seguro + gasolina)
- Compras impulsivas en deseos
- Sin fondo de emergencia
Acciones tomadas:
- Mes 1-2: Registró todos sus gastos detalladamente durante 2 meses
- Mes 3: Encontró piso compartido más céntrico por 500€/mes (ahorro 250€/mes)
- Mes 4: Vendió el coche, usa bici + transporte público (ahorro 100€/mes)
- Mes 5: Automatizó transferencia de 360€ al inicio de mes a cuenta ahorro separada
- Mes 6-8: Ajustó deseos usando sobres digitales en app N26
Situación actual (Mes 8):
- Necesidades: 900€ (50%) - Alquiler 500€ + Comida 250€ + Transporte 70€ + Otros 80€
- Deseos: 540€ (30%) - Controlados con presupuesto mensual por categorías
- Ahorro: 360€ (20%) - Automatizado, fondo de emergencia ya en 1.440€
Resultado: desde el mes 5 aparta 360 € al mes, así que al terminar el mes 8 tiene 1.440 € de fondo de emergencia, frente a unos 360 € con el sistema anterior (90 € en esos mismos 4 meses). A partir de ahí, son 4.320 € al año.
Lo que enseña el ejemplo: Los grandes cambios (vivienda, transporte) tuvieron más impacto que recortar cafés. La automatización fue crucial para mantener el 20% de ahorro.
Errores comunes al usar el método 50/30/20 (y soluciones)
Las fuentes de educación financiera identifican varios fallos frecuentes al aplicar el método 50/30/20.
- No distinguir bien necesidades y deseos
Muchas personas etiquetan casi todo como “necesario”, lo que hace imposible respetar el método 50/30/20.- Solución: preguntarte si podrías mantenerte a flote, aunque con menos comodidad, sin ese gasto; si la respuesta es sí, probablemente sea un deseo.
- Intentar aplicar el método 50/30/20 de golpe
Cambiar todos los porcentajes en un solo mes suele generar frustración.- Solución: usar el método 50/30/20 como objetivo a alcanzar en varios meses, haciendo pequeños ajustes progresivos.
- No registrar los gastos
Sin datos reales, el método 50/30/20 se queda en teoría.- Solución: usar apps, hojas de cálculo o un cuaderno para anotar ingresos y gastos y calcular tus porcentajes reales cada mes.
- Olvidar el bloque del 20 % cuando el mes se complica
Tratar el ahorro como “lo que quede” al final desvirtúa el método 50/30/20.- Solución: automatizar el ahorro al inicio de mes y ajustar el resto de gastos a partir de ahí.
- Contar gastos anuales como si fueran mensuales
Muchas personas olvidan prorratear gastos anuales (seguro coche, IBI, vacaciones, impuestos) en su presupuesto 50/30/20 mensual, lo que genera desajustes cuando llegan esos pagos.
- Solución: Calcula todos tus gastos anuales (seguros, impuestos, revisión coche, regalos navidad, vacaciones), suma el total, divide entre 12 y añade esa cantidad mensual a tus necesidades o deseos según corresponda. Ejemplo: 3.600€/año en gastos anuales = 300€/mes a incluir en tu presupuesto.
- Usar el método 50/30/20 sin tener clara la diferencia entre ingreso bruto y neto
Aplicar los porcentajes sobre el salario bruto (antes de impuestos y seguridad social) en lugar del neto genera cálculos completamente erróneos.
- Solución: Usa SIEMPRE tu salario neto (lo que realmente entra en tu cuenta bancaria). Si eres autónomo, resta impuestos estimados (IRPF + SS) antes de aplicar el 50/30/20. Ejemplo: Bruto 2.500€ → Neto 2.000€ → Aplica 50/30/20 sobre 2.000€, NO sobre 2.500€.
Corregir estos errores aumenta mucho las probabilidades de que el método 50/30/20 funcione en la práctica.
Errores de mentalidad (más allá de los números)
- Pensar que el método 50/30/20 es todo o nada
Muchas personas abandonan porque un mes no cumplen los porcentajes exactos. El método es una brújula, no una cárcel. Si este mes haces 55/30/15 y el siguiente 48/28/24, estás en el camino correcto.
- Usar el método 50/30/20 para justificar gastar todo el 30% de deseos
El método marca límites máximos, no objetivos a alcanzar. Si un mes solo necesitas gastar 20% en deseos, no tienes que "completar" el 30%. El excedente va a ahorro.
- Compararte con ejemplos de otros en lugar de personalizar tu 50/30/20
El método funciona porque se adapta a TU vida. No importa si tu compañero ahorra el 40%: si tú pasas del 5% al 20%, eso es un éxito enorme.
- Obsesionarse con los porcentajes exactos en lugar de la tendencia
Lo importante no es cumplir 50,00/30,00/20,00 cada mes, sino la tendencia trimestral. Si tu promedio de 3 meses está cerca del 50/30/20, lo estás haciendo bien.
Preguntas frecuentes sobre el método 50/30/20
¿El método 50/30/20 sirve para todo el mundo?
Se considera un buen punto de partida para muchas personas que empiezan a organizar sus finanzas, pero no es una solución única. Si tu realidad se aleja mucho de los porcentajes del método 50/30/20, puedes usarlo como referencia y ajustarlo.
¿Debo aplicar el método 50/30/20 sobre el salario bruto o neto?
La mayoría de guías coinciden en que el método 50/30/20 debe aplicarse sobre los ingresos netos, es decir, el dinero que llega a tu cuenta después de impuestos y deducciones.
¿Qué entra exactamente en el 20 % de ahorro del método 50/30/20?
En el 20 % se incluyen tanto el ahorro para objetivos (fondo de emergencia, proyectos) como la amortización extra de deudas y la inversión a largo plazo. Lo importante es que ese porcentaje se destine a mejorar tu posición financiera futura.
¿Puedo usar el método 50/30/20 si tengo muchas deudas?
Sí, pero adaptando los porcentajes para priorizar el pago de deudas dentro del bloque de ahorro, incluso elevando ese porcentaje por encima del 20 % si es posible. En estos casos, el método 50/30/20 es más una guía visual que una regla estricta.
¿Cada cuánto debería revisar mi presupuesto 50/30/20?
Muchas fuentes recomiendan revisarlo al menos una vez al año, o antes si cambian tus ingresos, tu vivienda o tu situación familiar. Ajustar el método 50/30/20 a cada nueva etapa ayuda a que siga siendo útil.
¿Cómo aplico el método 50/30/20 si soy autónomo con ingresos variables?
Como autónomo, calcula tu promedio de ingresos netos de los últimos 6-12 meses y aplica el 50/30/20 sobre esa cifra conservadora. En meses de ingresos altos, destina el extra directamente al ahorro (aumenta el 20% a 30-40%). En meses bajos, tu fondo de emergencia (que debe ser de 9-12 meses de gastos, no 3-6) cubre la diferencia. Prioriza construir primero un colchón grande antes de aumentar deseos.
¿El método 50/30/20 funciona si tengo una hipoteca que supera el 50% de mis ingresos?
Si tu hipoteca sola supera el 30-35% de ingresos netos, será muy difícil cumplir el 50/30/20 estándar. Opciones: 1) Ajustar a 60/20/20 temporalmente (reducir deseos), 2) Buscar ingresos extra para reequilibrar, 3) Valorar si la hipoteca es sostenible a largo plazo. Lo ideal es que vivienda + suministros no superen el 35-40% de ingresos para tener margen en el resto de necesidades.
¿Puedo combinar el método 50/30/20 con otros sistemas de ahorro?
Sí, el 50/30/20 es compatible con otros métodos. Por ejemplo: usa 50/30/20 para el reparto general + método de sobres digitales para controlar las subcategorías de "deseos" (100€ restaurantes, 80€ ropa, etc.) + reto 52 semanas para un objetivo específico adicional. Lo importante es no complicar demasiado el sistema para que sea sostenible.
Plan de acción de 30 días
Tu plan de 30 días para dominar el método 50/30/20
Semana 1 (Días 1-7): Análisis
- Día 1-2: Descarga extractos bancarios de últimos 3 meses
- Día 3-5: Categoriza TODOS los gastos en: Necesidades / Deseos / Ahorro actual
- Día 6-7: Calcula tus porcentajes reales actuales y compáralos con 50/30/20
Semana 2 (Días 8-14): Planificación
- Día 8-9: Identifica gastos a reducir para acercarte al 50/30/20
- Día 10-11: Crea lista de gastos anuales y prorrátealos mensualmente
- Día 12-14: Define tu versión personalizada del método (¿50/30/20? ¿60/20/20? ¿50/20/30?)
Semana 3 (Días 15-21): Implementación
- Día 15: Abre cuenta de ahorro separada o crea subcuentas por categoría
- Día 16: Programa transferencia automática del 20% (o tu %) el día después de cobrar
- Día 17-21: Empieza a vivir con los límites del 50/30/20, ajusta sobre la marcha
Semana 4 (Días 22-30): Optimización
- Día 22-25: Revisa gastos de la semana, ¿cumples porcentajes?
- Día 26-28: Identifica un gasto grande a optimizar (vivienda, transporte, seguros)
- Día 29-30: Configura app o hoja de cálculo para seguimiento mensual automático
Al finalizar el mes: Habrás construido un sistema 50/30/20 personalizado y automatizado que puedes mantener indefinidamente con revisiones trimestrales.
Checklist mensual: ¿Estás cumpliendo tu método 50/30/20?
Revisa esto cada mes (15 minutos):
✓ Compara gastos reales del mes vs presupuesto 50/30/20 planificado
✓ ¿Se hizo la transferencia automática de ahorro el día programado?
✓ ¿Algún gasto de "necesidades" podría reclasificarse como "deseo"?
✓ ¿Hubo gastos anuales imprevistos que debas prorratear desde ahora?
✓ ¿Has tenido que "robar" del ahorro? Si sí, ¿fue emergencia real o falta planificación?
✓ ¿Tus ingresos o gastos fijos han cambiado? Recalcula porcentajes
✓ Si cumples 3 meses seguidos: ¿puedes aumentar ahorro del 20% al 25%?
Semáforo de cumplimiento:
- 🟢 Verde: Cumples 50/30/20 ±5% → Mantén el sistema
- 🟡 Amarillo: Desviación 5-15% → Ajusta próximo mes
- 🔴 Rojo: Desviación >15% → Revisa categorización o personaliza porcentajes
Artículos relacionados
- Presupuesto con IA: 8 prompts para aplicar el 50/30/20 a tu extracto
- Qué es el fondo de emergencia y cómo construirlo
- Gastos por categorías: guía esencial con 6 apps
- Cómo ahorrar 100 euros al mes sin esfuerzo: métodos prácticos
- Cómo preparar un presupuesto familiar mensual
- Cómo aplicar el método 50/30/20 si vas a comprar o alquilar casa
- Cómo usar el método 50/30/20 para el presupuesto del coche y su mantenimiento
- Cómo aplicar el método 50/30/20 si eres estudiante o cobras poco
- Gestiona tus gastos anuales con el método 50/30/20: impuestos, seguros y vacaciones
Fuentes consultadas
- Finanzas para Todos (CNMV y Banco de España): Gestionar tus finanzas pon en practica la regla 50 30 20
- santander.com.mx: Regla 50 30 20
- openbank.es: Regla 50 30 20
- BBVA: Regla ahorro 50 30 20
- BBVA: Calculadora presupuesto ahorro mensual 50 30 20
- bbva.mx: Regla 50 30 20 de ahorro
Descargo de responsabilidad
Este artículo es informativo y educativo. No constituye asesoramiento financiero personalizado. Las proporciones propuestas por el método 50/30/20 y sus variantes son orientativas y pueden no encajar con todas las situaciones; antes de tomar decisiones importantes sobre tu presupuesto conviene analizar tus circunstancias específicas y, si lo consideras necesario, consultar con un profesional.
Revisado por Daniel el 8 de octubre de 2026.