
Muchas discusiones en pareja no van realmente sobre el dinero, sino sobre expectativas diferentes, falta de comunicación y sensación de injusticia en los gastos. Organizar bien las finanzas en pareja permite que el dinero apoye el proyecto común en lugar de convertirse en un tema tabú o en motivo de conflicto continuo. En esta guía se explica cómo alinear objetivos, crear un presupuesto familiar adaptado a vuestra realidad, decidir qué parte del dinero será ahorro conjunto y qué parte seguirá siendo individual, y qué métodos existen para repartir los gastos de forma justa.
Índice
- Paso 1: hablar de dinero sin miedo
- Paso 2: mapa completo de las finanzas en pareja
- Paso 3: presupuesto familiar para dos
- Paso 4: opciones para cuentas y ahorro conjunto
- Paso 5: formas de repartir los gastos
- Ejemplo con números: reparto 50/50 o proporcional
- Paso 6: reglas básicas para evitar conflictos
- Tabla: resumen de modelos de finanzas en pareja
- Cómo revisar y ajustar el sistema con el tiempo
- Artículos relacionados
- Descargo de responsabilidad
Paso 1: hablar de dinero sin miedo
El primer paso para organizar las finanzas en pareja es hablar de dinero con transparencia: ingresos, deudas, hábitos de gasto, miedos y metas. Organismos de educación financiera insisten en que estas conversaciones deben hacerse en un momento tranquilo, sin reproches y con actitud de equipo, no de juicio.
Resulta útil que cada persona explique cómo ha gestionado el dinero hasta ahora, qué le preocupa (deudas, estabilidad laboral, futuro) y qué espera cuando se habla de finanzas en pareja. Así se detectan posibles choques de mentalidad (por ejemplo, alguien muy ahorrador con alguien muy gastador) antes de que el presupuesto familiar se convierta en un campo de batalla.
Paso 2: mapa completo de las finanzas en pareja
Antes de diseñar un sistema nuevo, conviene saber dónde estáis. Para organizar de forma realista las finanzas en pareja hace falta un mapa completo con:
- Cuenta conjunta: guía esencial con 7 claves antes de abrirla
- Ingresos de cada uno: salarios, ingresos variables, extras, prestaciones.
- Gastos fijos del hogar: alquiler o hipoteca, suministros, comida, transporte común, seguros.
- Deudas personales o conjuntas: préstamos, tarjetas, financiación pendiente.
- Ahorro actual y productos de inversión: cuentas, fondos, planes de pensiones, etc.
Poner todo esto por escrito (hoja de cálculo o app) ayuda a ver el presupuesto familiar como un proyecto común, aunque haya partes que sigan siendo de cada uno. Es el punto de partida para decidir cuánto puede destinarse a ahorro conjunto sin poner en riesgo la estabilidad del día a día.
Paso 3: presupuesto familiar para dos
Con el mapa delante, el siguiente paso es crear un presupuesto familiar que refleje cómo se van a usar los ingresos de la pareja. Muchas guías proponen adaptar reglas conocidas (como 50/30/20) a las finanzas en pareja, dividiendo:
- Gastos necesarios del hogar (alquiler o hipoteca, comida, suministros, transporte básico).
- Gastos flexibles o de ocio compartido (salidas, viajes, regalos, suscripciones que usáis los dos).
- Ahorro conjunto para metas comunes y fondo de emergencia.
La clave es que el presupuesto familiar sea realista: mejor empezar con porcentajes alcanzables y revisarlos cada pocos meses que fijar metas imposibles que generen frustración y discusiones sobre las finanzas en pareja. Un truco práctico es mirar los últimos tres meses de movimientos y calcular cuánto se ha destinado de verdad a cada categoría; a partir de ahí, ajustar poco a poco en lugar de inventar cifras ideales desconectadas de vuestra realidad.
También ayuda decidir cómo se registrarán los gastos: algunas parejas usan una hoja de cálculo compartida, otras una app de control de gastos donde ambos pueden etiquetar pagos como parte del presupuesto familiar. Lo importante no es la herramienta, sino que los dos tengáis visibilidad sobre qué ocurre con el dinero y cómo avanza el ahorro conjunto respecto a los objetivos que habéis marcado (viaje, entrada de vivienda, colchón de seguridad, etc.).
Paso 4: opciones para cuentas y ahorro conjunto
Una de las decisiones centrales al organizar las finanzas en pareja es cómo estructurar las cuentas. Las opciones más habituales son:
- Todo en una cuenta conjunta:
Ambos ingresos van a la misma cuenta, desde la que se pagan todos los gastos y se gestiona el ahorro conjunto. Aporta máxima transparencia, pero reduce autonomía individual si no se gestionan bien los límites. - Cuenta conjunta + cuentas individuales:
Se abre una cuenta común para gastos del hogar y ahorro conjunto, y cada uno mantiene su cuenta personal para sus propios gastos. Es una fórmula muy citada como equilibrio entre finanzas en pareja y libertad personal. - Solo cuentas separadas, con reparto de pagos:
No se usa cuenta conjunta; cada uno paga determinados gastos o transfiere su parte de los gastos comunes. Requiere más control para que el presupuesto familiar no se vuelva confuso.
Sea cual sea la estructura, es importante definir cuánto dinero entrará cada mes en la “capa conjunta” destinada a los gastos del hogar y al ahorro conjunto, y qué parte seguirá bajo control de cada uno.
Si os decantáis por una cuenta común, conviene saber antes que el contrato no decide de quién es el dinero y que elegir entre indistinta y mancomunada cambia mucho el día a día. Lo explicamos, con ejemplos de embargo, herencia y reparto proporcional de gastos, en la guía de la cuenta conjunta.
Paso 5: formas de repartir los gastos
Una pregunta clave en las finanzas en pareja es cómo repartir los gastos comunes de forma que ambos la perciban como justa. Las alternativas más mencionadas son:
- Método 50/50 (igualitario):
Cada uno aporta la misma cantidad al presupuesto familiar, independientemente de quién gane más. Sencillo, pero puede resultar injusto si hay grandes diferencias de ingresos. - Método proporcional a los ingresos (equitativo):
Cada miembro aporta un porcentaje de sus ingresos al presupuesto familiar, de manera que quien gana más contribuye con más importe pero el esfuerzo es similar. Es uno de los sistemas más recomendados por expertos cuando las diferencias salariales son importantes. - Método del proveedor principal:
En algunas parejas, una persona asume la mayor parte de los gastos fijos porque tiene ingresos mucho más altos, mientras la otra cubre partidas menores o se centra en otras tareas (cuidado, estudios). Este modelo debe hablarse con mucha claridad para que ninguna de las dos personas se sienta dependiente o infravalorada.
Sea cual sea el método, lo importante es que esté hablado, por escrito si hace falta, y que pueda revisarse cuando cambian las circunstancias laborales o familiares.
Ejemplo con números: finanzas en pareja con reparto 50/50 o proporcional
Pongamos el caso de Ana y Javier. Ana cobra 2.400 € netos al mes y Javier, 1.600 €. Entre alquiler, suministros, comida, transporte común y seguros, sus gastos compartidos suman 2.000 € al mes. La pregunta que se hacen casi todas las parejas que empiezan a organizar sus finanzas es la misma: ¿pagamos a medias o cada uno según lo que gana?
| Con sueldos de 2.400 € y 1.600 € y 2.000 € de gastos comunes | Reparto 50/50 | Reparto proporcional (60/40) |
|---|---|---|
| Aporta a los gastos comunes | 1.000 € / 1.000 € | 1.200 € / 800 € |
| Le queda para sus gastos y su ahorro | 1.400 € / 600 € | 1.200 € / 800 € |
| Porcentaje del sueldo que le queda | 58 % / 37,5 % | 50 % / 50 % |
Con el reparto a medias, cada uno pone 1.000 €. Parece justo, pero a Ana le quedan 1.400 € para sus gastos y su ahorro y a Javier solo 600 €. Es decir, Ana conserva el 58 % de su sueldo y Javier el 37,5 %. Con el tiempo, esa diferencia suele notarse en las cosas pequeñas: quién puede permitirse un capricho, quién ahorra y quién llega justo a fin de mes.
Con el reparto proporcional, cada uno aporta según su peso en los ingresos de la pareja. Ana gana el 60 % del total (2.400 de 4.000 €) y pone 1.200 €; Javier gana el 40 % y pone 800 €. A los dos les queda la mitad de su sueldo. Es el sistema que más se recomienda cuando la diferencia de ingresos es grande, aunque no hay una fórmula obligatoria: lo importante es que los dos la entiendan y la acepten.
El mismo cálculo sirve para el ahorro común. Si además quieren apartar 400 € al mes para la entrada de una vivienda, con el reparto proporcional Ana pondría 240 € y Javier 160 €. En un año habrían juntado 4.800 €, y si los dejan en una cuenta remunerada en lugar de en la cuenta corriente, sumarán también algo de intereses. Si os planteáis abrir una cuenta común para todo esto, revisad antes las diferencias entre cuenta indistinta y mancomunada y qué pasa con el dinero si uno de los dos tiene deudas: lo explicamos en la guía de la cuenta conjunta.
Un consejo práctico para que el sistema funcione en la gestión de las finanzas en pareja: programad las aportaciones como transferencias periódicas el día después de cobrar. Así la cuenta común siempre tiene saldo para los recibos y nadie tiene que acordarse de pasar dinero cada mes.
Paso 6: reglas básicas para evitar conflictos
Además del presupuesto familiar y del reparto, las finanzas en pareja funcionan mejor con algunas reglas simples:
- Importes libres sin dar explicaciones:
Definir una cantidad mensual que cada persona puede gastar como quiera, sin tener que justificarla, ayuda a mantener la sensación de autonomía dentro de las finanzas en pareja. - Techo máximo para compras sin consultar:
Acordar un límite a partir del cual cualquier gasto debe comentarse (por ejemplo, un electrodoméstico o un viaje) evita sorpresas desagradables en el presupuesto familiar. - Revisión periódica fija:
Reservar un rato al mes o al trimestre para ver cómo van el ahorro conjunto, los gastos y los objetivos permiten corregir a tiempo sin dramatizar.
Estas reglas no sustituyen la confianza, pero dan estructura a las finanzas en pareja para que el día a día sea más previsible.
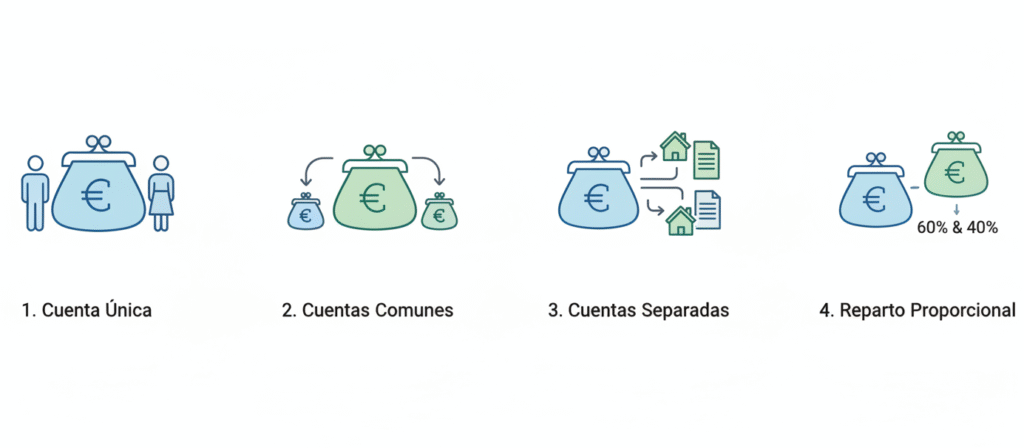
Tabla: modelos de finanzas en pareja y para quién encajan
| Modelo de organización | Cómo funciona en la práctica | Para qué tipo de pareja suele encajar mejor |
|---|---|---|
| Todo junto en cuenta única | Ingresos y gastos pasan por una sola cuenta, todo es compartido | Parejas con ingresos similares y alta sensación de proyecto común |
| Cuenta conjunta + cuentas propias | Aportación mensual a la cuenta común y dinero personal separado | Parejas que quieren equilibrio entre finanzas en pareja y autonomía |
| Todo separado con reparto de pagos | Cada uno paga ciertos gastos o transfiere su parte del total | Parejas que empiezan a convivir o prefieren independencia elevada |
| Reparto proporcional a ingresos | Cada uno aporta al presupuesto familiar según su porcentaje de ingresos | Parejas con diferencias salariales importantes |
Esta tabla resume opciones reales descritas en recursos de educación financiera; no hay un modelo perfecto, solo el que mejor encaje con vuestras circunstancias.
Cómo revisar y ajustar el sistema con el tiempo
Las finanzas en pareja no son estáticas: cambian si nace un hijo, si alguien pierde el trabajo, si uno decide emprender o si se mudan de vivienda. Por eso, el sistema de presupuesto familiar y de ahorro conjunto debe revisarse cada vez que hay un cambio importante para evitar que se vuelva injusto o irrealista.
Algunas recomendaciones habituales son:
- Revisar al menos una vez al año si el reparto de gastos sigue teniendo sentido con los nuevos ingresos.
- Ajustar el nivel de ahorro conjunto cuando suben o bajan mucho los gastos fijos (por ejemplo, al terminar una hipoteca o al aumentar el alquiler).
- Mantener siempre un fondo de emergencia común suficiente para varios meses de gastos básicos, de modo que las finanzas en pareja resistan mejor imprevistos.
La idea es tratar el presupuesto familiar como un plan vivo: se acuerda, se sigue y se revisa, en lugar de quedarse con normas que ya no encajan.
Artículos relacionados
- Cómo ahorrar dinero en tus compras diarias sin esfuerzo
- Comparativa de tarjetas prepago para controlar gastos
- Cuentas bancarias en España: los 6 tipos y cómo elegir
- ¿Qué es el interés compuesto? explicado fácil
- Cómo automatizar tu presupuesto mensual con IA para tener finanzas fáciles
Fuentes consultadas
- Finanzas para Todos (CNMV y Banco de España): Claves para organizar las finanzas en pareja
- bancsabadell.com: Como organizar las finanzas en pareja
- n26.com: Vivir en pareja control de gastos mensuales
- BBVA: Como organizar las finanzas en pareja para que el dinero no sea una fuente de conflicto
- BBVA: Como planificar y compartir gastos viviendo en pareja
- HelpMyCash: Finanzas en pareja
Descargo de responsabilidad
Este contenido es informativo y educativo. No sustituye el asesoramiento profesional ni pretende decir qué modelo concreto de finanzas en pareja debe adoptar cada pareja. Las situaciones personales (ingresos, deudas, cargas familiares, entorno legal) pueden variar mucho; antes de tomar decisiones importantes sobre presupuesto familiar, reparto de gastos o ahorro conjunto, conviene revisar la normativa de tu país y, si lo ves necesario, consultar con un profesional de finanzas o mediación familiar.