
Interés compuesto es uno de los conceptos más potentes de las finanzas y, al mismo tiempo, uno de los más sencillos de entender cuando se explica bien. Con él, los intereses que vas ganando se suman al capital inicial y, en el siguiente periodo, el cálculo se hace sobre una base mayor, creando un efecto “bola de nieve”. En esta guía verás qué es el interés compuesto explicado fácil, cómo se diferencia del interés simple, qué fórmula se utiliza, cómo se ve en tablas y gráficas y por qué el interés compuesto es la base de muchas estrategias de inversión educativa a largo plazo.
Índice
- Qué es y cómo funciona
- Interés simple frente a compuesto
- Fórmula del interés compuesto
- Calculadora de interés compuesto
- Ejemplos de interés compuesto en la vida real
- El papel del tiempo
- La inflación
- Fondos indexados
- Cómo aplicarlo a tu ahorro
- Artículos relacionados
- Descargo de responsabilidad
Qué es el interés compuesto explicado fácil
El interés compuesto, explicado fácil, es el interés que se calcula no solo sobre el dinero inicial, sino también sobre los intereses que ese dinero ya ha generado. Cada vez que se abonan los intereses, el capital crece un poco más y al periodo siguiente el cálculo se hace sobre esa nueva cantidad, de modo que el crecimiento se acelera con el paso del tiempo.
Imagina que dejas 100 € en una inversión con interés compuesto al 10 % anual:
- Al final del primer año tienes 110 €.
- Al final del segundo año, el interés compuesto se aplica sobre 110 €, así que terminas con 121 €.
- Al final del tercer año, el interés compuesto se calcula sobre 121 €, y así sucesivamente.
En todos los casos, el dinero crece cada vez más rápido, incluso aunque el porcentaje sea siempre el mismo.
Interés simple vs interés compuesto
Para entenderlo mejor, conviene compararlo con el interés simple.
- Con interés simple, los intereses se calculan siempre sobre el capital inicial, sin sumar los intereses ganados anteriormente.
- Con interés compuesto, los intereses se van sumando al capital y cada nuevo cálculo se hace sobre una base mayor.
Por ejemplo, con 1.000 € al 5 % durante 3 años:
- Con interés simple, cada año ganas 50 €, al final tienes 1.150 €.
- Con interés compuesto, al final del primer año 1.050 €, al segundo 1.102,50 € y al tercero algo más de 1.157 €.
La diferencia parece pequeña al principio, pero a muchos años la distancia con el interés simple se vuelve enorme.
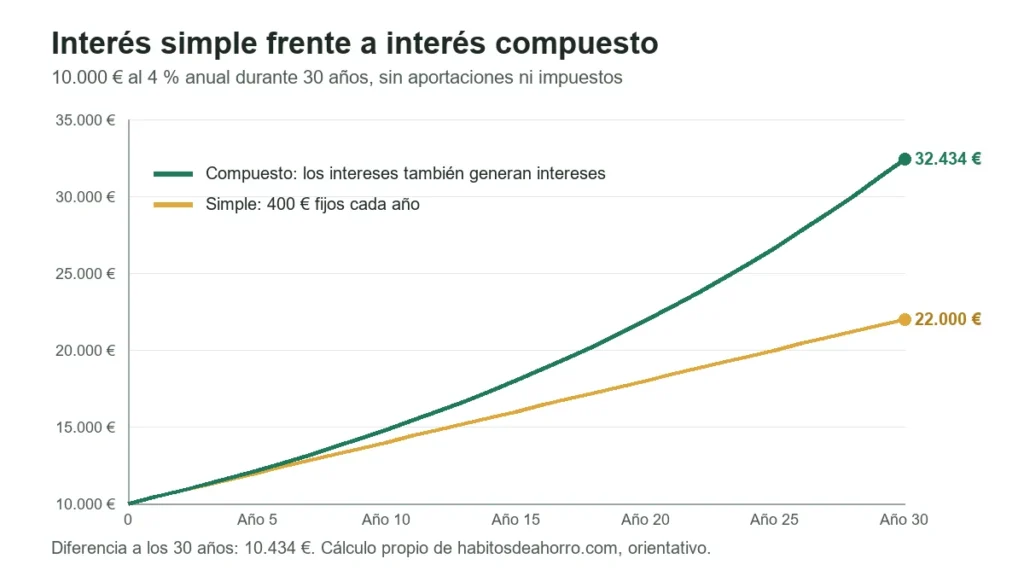
Tabla 1: Interés simple vs interés compuesto (1.000 € al 5 % anual, 10 años)
Suposiciones claras y verídicas:
- Capital inicial: 1.000 €.
- Tipo: 5 % anual fijo.
- Interés simple: siempre sobre 1.000 €.
- Interés compuesto: cada año sobre el capital acumulado.
| Año | Capital con interés simple (€) | Capital con interés compuesto (€) |
|---|---|---|
| 0 | 1.000 | 1.000 |
| 1 | 1.050 | 1.050 |
| 2 | 1.100 | 1.102,50 |
| 3 | 1.150 | 1.157,63 |
| 4 | 1.200 | 1.215,51 |
| 5 | 1.250 | 1.276,28 |
| 6 | 1.300 | 1.340,10 |
| 7 | 1.350 | 1.407,10 |
| 8 | 1.400 | 1.477,46 |
| 9 | 1.450 | 1.551,33 |
| 10 | 1.500 | 1.628,89 |
Estos valores salen de las fórmulas estándar que usan bancos y calculadoras financieras.
Fórmula del interés compuesto
Aunque se pueda explicar con ejemplos, también existe una fórmula muy sencilla para calcularlo.
La fórmula del interés compuesto es:
Cf = C0 × (1 + i)t
donde:
- Cf es el capital final.
- C0 es el capital inicial.
- i es el tipo de interés por periodo (por ejemplo, anual) en forma decimal.
- t es el número de periodos (años, meses, según el caso).
Con esta fórmula puedes calcular cuánto valdrá tu dinero en el futuro si mantienes una inversión a un tipo estable durante un cierto tiempo, igual que hacen las calculadoras oficiales de bancos y organismos.
Calculadora de interés compuesto con aportaciones mensuales
La fórmula sirve para un capital que no cambia, pero en la vida real se suele ahorrar algo cada mes y el banco retiene un 19 % de los intereses. Esta calculadora tiene en cuenta las dos cosas. Prueba, por ejemplo, a cambiar solo los años: con 5.000 € iniciales, 100 € al mes y un 2 % TAE, pasar de 10 a 20 años multiplica los intereses netos por más de tres.
Calculadora de interés compuesto
Calcula cuánto puede generar tu dinero en una cuenta remunerada o un depósito con aportaciones mensuales. Los datos no salen de tu navegador.
Ver la evolución año a año
| Año | Aportado | Intereses netos | Saldo |
|---|
Cálculo orientativo, no es asesoramiento financiero. Supone que la TAE se mantiene igual todos los años, que los intereses se abonan cada mes y se reinvierten, y que la aportación se hace a final de mes. En la práctica, las cuentas remuneradas cambian su tipo con frecuencia y muchas limitan el saldo que remuneran.
Si buscas dónde conseguir ese tipo de interés sin riesgo, en la comparativa de cuentas remuneradas tienes las ofertas de este mes, y en la guía de TIN y TAE por qué conviene comparar siempre la TAE.
Ejemplos de interés compuesto en la vida real
Nada lo explica mejor que unos números sencillos.
- Ejemplo 1: Ahorro simple a largo plazo
Si inviertes 10.000 € al 5 % anual con interés compuesto y no tocas el dinero, después de 20 años el capital final será superior a 26.000 €, porque cada año los intereses se suman al capital y la base sigue creciendo. - Ejemplo 2: Aportaciones periódicas
Si además del capital inicial añades cada mes una pequeña cantidad, los intereses se calculan tanto sobre el dinero inicial como sobre las aportaciones que se van sumando y a los intereses acumulados. Diversos ejemplos de educación financiera muestran que, con aportaciones mensuales constantes y unos años de paciencia, el efecto puede multiplicar por varias veces el dinero aportado.
Estos casos muestran por qué el tiempo es el mejor aliado del ahorrador.
El papel del tiempo en el interés compuesto
El tipo de interés es importante, pero el factor decisivo suele ser el tiempo. Cuantos más años dejes trabajar el dinero, mayor será la diferencia frente al interés simple y, sobre todo, mayor será la distancia entre haber empezado antes o después.
Tabla 2: Efecto del tiempo en el interés compuesto (10.000 € al 5 % anual)
Valores calculados con la misma fórmula.
| Años invertidos | Capital final con interés compuesto (€) |
|---|---|
| 5 | 12.762,82 |
| 10 | 16.288,95 |
| 20 | 26.532,98 |
| 30 | 43.219,42 |
Esta tabla muestra que, con el mismo tipo de interés, el tiempo dispara el capital en horizontes largos.
La regla del 72: cuánto tarda en duplicarse tu dinero
Hay un atajo para hacer el cálculo de cabeza: divide 72 entre el tipo de interés anual y obtendrás, de forma aproximada, los años que tarda tu dinero en duplicarse si reinviertes los intereses. Es una estimación, pero se acerca mucho al resultado exacto con tipos bajos.
| Tipo anual | Regla del 72 | Cálculo exacto |
|---|---|---|
| 2 % | 36 años | 35 años |
| 4 % | 18 años | 17,7 años |
| 6 % | 12 años | 11,9 años |
| 8 % | 9 años | 9 años |
La misma regla sirve al revés para ver el efecto de los costes: un fondo que cobra un 1,5 % anual en comisiones con una rentabilidad bruta del 6 % te deja un 4,5 %: tu dinero tardaría unos 16 años en duplicarse en lugar de 12. Y con la inflación pasa algo parecido: al 3 % anual, los precios se duplican en unos 23 o 24 años.
Interés compuesto e inflación
Hay que tener en cuenta también la inflación. Si tu dinero crece por interés compuesto a un 2 % anual pero la inflación media es del 3 %, en términos reales estás perdiendo poder adquisitivo aunque tu saldo suba.
Por eso, la educación financiera recomienda buscar, a largo plazo, inversiones cuya rentabilidad esperada supere a la inflación, de manera que el capital no solo crezca en números, sino también en valor real. Entender este matiz es esencial.
Interés compuesto y fondos indexados
Los fondos indexados son un buen ejemplo. Cuando inviertes periódicamente en fondos indexados diversificados y reinviertes los rendimientos, estás aprovechando el interés compuesto sobre un conjunto amplio de activos.
Cada vez que un fondo reparte beneficios o genera plusvalías que se reinvierten, aumenta el tamaño de tu participación y la base sobre la que se calcularán rendimientos futuros. Por eso, combinar fondos indexados con aportaciones periódicas es una forma muy práctica de aplicar el interés compuesto en la vida real.
Cómo usar el interés compuesto en tu propia inversión
Una vez entendido qué es el interés compuesto, el siguiente paso es aplicarlo a tus propios ahorros de forma ordenada. La idea no es solo entender la teoría, sino construir un sistema que trabaje a tu favor durante muchos años y con el menor ruido posible.
1. Definir objetivos claros y horizonte temporal
Antes de elegir producto, conviene decidir para qué quieres aprovechar el interés compuesto: puede ser crear un fondo de jubilación, ahorrar para la educación de tus hijos o simplemente construir patrimonio a largo plazo. El horizonte temporal (10, 20 o 30 años) influye en el tipo de activos adecuados: cuanto más largo sea el plazo, más sentido tiene asumir algo de volatilidad a cambio de mayor potencial de crecimiento del interés compuesto.
2. Convertir el ahorro en hábito automático
El interés compuesto necesita materia prima: aportaciones constantes. Por eso muchas guías recomiendan fijar un porcentaje automático de tus ingresos (por ejemplo, un 10 % o un 15 %) que se destine cada mes a inversión. Programar una transferencia periódica hacia un fondo o cartera hace que el ahorro crezca sin depender de tu memoria o de cómo te sientas ese mes, lo que reduce decisiones impulsivas.
3. Elegir productos coherentes con el interés compuesto
Para que el interés compuesto funcione bien, suelen preferirse productos que:
- Reinviertan beneficios automáticamente (fondos de acumulación, fondos indexados, planes a largo plazo).
- Tengan comisiones bajas, de manera que una mayor parte del rendimiento quede disponible para seguir capitalizándose.
- Sean suficientemente diversificados para que no dependas del resultado de una sola empresa o sector, reduciendo el riesgo de una pérdida permanente de capital.
Así, la rentabilidad se acumula sobre una base amplia y con menos probabilidad de “romperse” por problemas específicos de un activo aislado.
4. Respetar el plan durante las subidas y las caídas
Uno de los puntos más subrayados en educación financiera es que el interés compuesto necesita tiempo sin interrupciones bruscas. En la práctica, esto significa seguir aportando incluso cuando los mercados caen, siempre que tu situación personal lo permita y el producto siga teniendo sentido para tu horizonte de inversión. Al hacerlo, compras más participaciones a precios bajos y permites que el interés compuesto trabaje también en las recuperaciones posteriores.
5. Revisar, pero no obsesionarse
Invertir a largo plazo no implica olvidarse para siempre de tus inversiones, pero tampoco mirarlas cada día. Un enfoque razonable es revisar una o dos veces al año si:
- Sigues cumpliendo el porcentaje de ahorro fijado.
- Tu horizonte temporal o tus necesidades han cambiado.
- Los costes del producto siguen siendo competitivos.
Con estas revisiones periódicas, ajustas el rumbo cuando es necesario sin sabotear el efecto acumulado con cambios constantes de estrategia.
Integrar el interés compuesto en tu vida financiera de esta forma convierte un concepto matemático en una herramienta práctica que, con constancia y paciencia, puede transformar tus resultados a largo plazo
Artículos relacionados
- Cómo invertir con poco dinero: guía educativa para principiantes
- Qué es un ETF y cómo funciona
- Diferencias entre fondos indexados y ETF: cuál te conviene más
- Los errores financieros que más dinero cuestan
- Cómo automatizar tu presupuesto mensual con IA para tener finanzas fáciles
Fuentes consultadas
- Finanzas para Todos (CNMV y Banco de España): El poder del interes compuesto asi crece tu dinero
- BBVA: Guia de finanzas para no financieros interes compuesto
- santanderconsumer.es: Fondos indexados y etfs
Descargo de responsabilidad
Este artículo tiene un propósito exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni legal personalizado. El uso del interés compuesto en inversiones reales implica riesgos, incluyendo la posible pérdida de capital. Antes de invertir, revisa la información oficial de los productos, ten en cuenta la inflación y, si lo consideras necesario, consulta con un profesional cualificado o con fuentes oficiales de educación financiera.